Domain webcamsoftware.de kaufen?
Wir ziehen mit dem Projekt
webcamsoftware.de um.
Sind Sie am Kauf der Domain
webcamsoftware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webcamsoftware.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **

Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Projektor, 4K-Kompatibilität, Eingebaute Streaming-Funktion, HY450GTVatemberaubende visuals: genießen sie lebendige und klare bilder mit 1100 ansi-lumen und full hd auflösung, perfekt für jedes seherlebnis.einfache einrichtung: automatische scharfeinstellung und intelligente trapezkorrektur machen es einfach, die ideale anzeige ohne mühe zu erreichen.direkter streaming-zugriff: greifen sie direkt auf tausende von apps zu, sodass sie ihre lieblingssendungen und filme genießen können, ohne zusätzliche geräte zu benötigen.verbesserte konnektivität: dual-band-wifi und bluetooth0 bieten nahtlose verbindungen zu lautsprechern und kopfhörern für überlegene klangqualität.vielseitige projektion: schaffen sie eine persönliche kinoatmosphäre, indem sie bilder auf verschiedene oberflächen projizieren, von wänden bis zu decken, und jeden raum in ein sehparadies verwandeln. Spezifikation: material: lichtquellebildschirmgröße: bis zu 150 zolltrapezkorrektur: automatische korrekturoptische auflösung: 1920x1080 dpihelligkeit: 1100 ansilumenkontrastverhältnis: 10000:1kom348,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
LUVISION PTZ Gegensprechkamera Video Anruf Kamera Telefonkamera WLAN Überwachungskamera Senioren Baby Überwachung AutotrackingIntelligente WLAN-Kamera zur Überwachung für Videoanrufe mit Display für Senioren, Pflegedürftige, Haustiere und Kinder -mit Telefonfunktion- Die PTZ-Gegensprechkamera mit integriertem hochauflösendem IPS Farbdisplay ist die ultimative Kombination aus Sic69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **

Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
Ähnliche Suchbegriffe für Vorsteuer
-
Projektor, 4K-Kompatibilität, Eingebaute Streaming-Funktion, HY450GTVatemberaubende visuals: genießen sie lebendige und klare bilder mit 1100 ansi-lumen und full hd auflösung, perfekt für jedes seherlebnis.einfache einrichtung: automatische scharfeinstellung und intelligente trapezkorrektur machen es einfach, die ideale anzeige ohne mühe zu erreichen.direkter streaming-zugriff: greifen sie direkt auf tausende von apps zu, sodass sie ihre lieblingssendungen und filme genießen können, ohne zusätzliche geräte zu benötigen.verbesserte konnektivität: dual-band-wifi und bluetooth0 bieten nahtlose verbindungen zu lautsprechern und kopfhörern für überlegene klangqualität.vielseitige projektion: schaffen sie eine persönliche kinoatmosphäre, indem sie bilder auf verschiedene oberflächen projizieren, von wänden bis zu decken, und jeden raum in ein sehparadies verwandeln. Spezifikation: material: lichtquellebildschirmgröße: bis zu 150 zolltrapezkorrektur: automatische korrekturoptische auflösung: 1920x1080 dpihelligkeit: 1100 ansilumenkontrastverhältnis: 10000:1kom348,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
LUVISION PTZ Gegensprechkamera Video Anruf Kamera Telefonkamera WLAN Überwachungskamera Senioren Baby Überwachung AutotrackingIntelligente WLAN-Kamera zur Überwachung für Videoanrufe mit Display für Senioren, Pflegedürftige, Haustiere und Kinder -mit Telefonfunktion- Die PTZ-Gegensprechkamera mit integriertem hochauflösendem IPS Farbdisplay ist die ultimative Kombination aus Sic69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
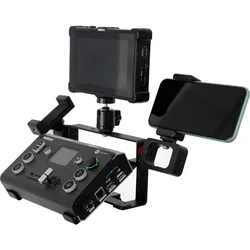
RGBlink Streaming Console, Video ZubehörStreaming-Konsole zur Montage von Mini-Switchern, Monitoren und Zubehör. Die RGBlink Streaming-Konsole ist die optimale Erweiterung für jeden Mixer und Streaming-Arbeitsplatz. Der Metallrahmen mit seinen Gummifüssen steht sicher und rutschfest. Alle aktuellen RGBlink Mini Switches können auf einer schrägen Struktur montiert und seitlich mit einer Schraube fixiert werden. Dieses Design erleichtert die Bedienung des Mini und ermöglicht einen perfekten Betrachtungswinkel des 2"-Displays. Optional kann die Konsole auf einem Stativ mit einem 1⁄4"-20 Gewinde montiert werden. Das Highlight ist das umfangreiche Montageset, das aus drei Kugelköpfen und drei Montageschellen besteht. Die Kugelköpfe ermöglichen die Montage von 5"- und 7"-Monitoren/Recordern sowie eines Mikrofons. Die Halterungen haben eine variable Breite von 6 bis 9 cm und halten Zubehör wie Smartphones oder Nano-Router mit leichtem Federdruck. Die Anbringung von Zubehör kann nach Wunsch nach oben oder zur Seite erfolgen und lässt keine Wünsche offen. Das durchdachte Design ermöglicht einen einfachen Zugang zu allen notwendigen HDMI-, LAN-, USB- oder Stromkabeln der verwendeten Geräte. Verbinden Sie Ihre Ausrüstung – es war noch nie so einfach, Ihre Geräte auf so kleinem Raum sicher zu fixieren und dabei einen perfekten Überblick beim Streaming zu haben! Eigenschaften: - Metallrahmen zur Halterung von RGBlink Mini, Mini+ oder Mini Pro Switchern - Gewindeloch zur Montage auf einem Stativ mit 1⁄4"-20 Schraube - Kugelgelenke zur Montage von 5" oder 7" Monitoren/Recordern - Variable Breite der Montageschellen für Smartphone, Nano-Router usw. Technische Daten: - Gewicht: 540 Gramm mit Zubehör Lieferumfang: - 1 x Metallrahmen - 1 x Halterung mit Schraube zur Montage eines RGBlink Mini Serien Switchers - 3 x Kugelköpfe mit 1⁄4"-20 Gewinde und Flügelschrauben - 2 x 1⁄4"-20 Rändelschrauben - 3 x Montageschellen mit variabler Breite von 6 - 9 cm - 1 x Adapterblock mit 3 x 1⁄4"-20 Gewinde - 1 x Inbusschlüssel - 4 x Gummifüsse.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.